兔宝宝前三季度财务费用由负2,135万元变为负1,162万元,费用为什么反而增加?
兔宝宝2026年前三季度财务费用约为负1,162万元,上年同期约为负2,135万元。两期都是负数,但本期数值比上年同期高约974万元,意味着这一科目对费用的净抵减缩小。读者看到负号,先对照利息收入和利息费用,再看公司对汇兑等变化的说明。这个例子可以帮助门店把日常经营支出和资金往来分开算清。
核对费用的符号与组成
三季报合并利润表列示,2026年前三季度财务费用为负11,618,080.67元,2025年同期为负21,354,695.15元。用本期减去上期,差额为9,736,614.48元。报告把这一变化主要归于汇兑损失增加和同期存款利率降低导致利息收入减少。不能因为科目仍为负,就将本期变动描述为费用减少。
看组成项,今年前九个月利息费用约102万元,上年同期约265万元。同期利息收入从约2,502万元降至2,019万元,减少约483万元。利息费用的变化只解释部分差额,财务费用也受汇兑等项目影响。公司没有在这张对照表里逐项列示汇兑影响金额,不能把剩余差额全部归到单一项目。
拆开半年与第三季度
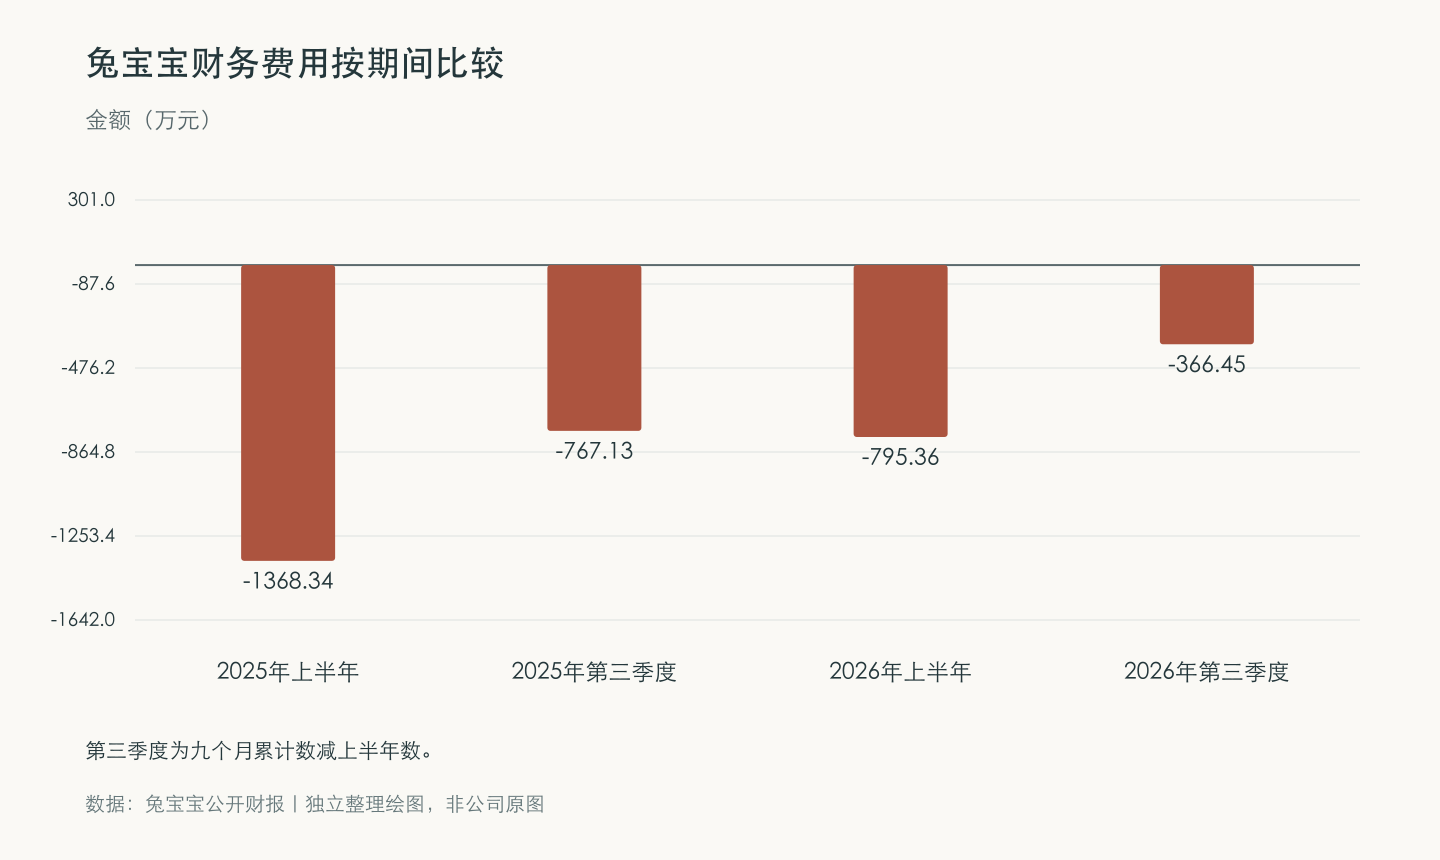
2026年半年报中,上半年财务费用约负795万元,2025年上半年约负1,368万元。九个月累计减去上半年,可推算第三季度财务费用约为负366万元,去年同季约负767万元。按可比季度观察,本期仍是净抵减缩小。用元值核算可以防止四舍五入引起错判,图表用万元展示两年半年与第三季度单季值。
门店若要做月度复盘,可以把发货、收款、赊销、利息和结算手续费列在不同栏。比如一家门店允许工程客户在验收后30天付款,报价里的货款收入和实际到账之间会有时间差。把应收期限、现金到账日期和银行收取的费用保留在单据上,有助于核对到底是报价偏低、付款慢,还是结算成本增加。各地税务和财务处理以本企业实际规则为准。
用订单和结算单复盘
例如,门店用促销折扣换来早回款,应把折扣写在报价和订单上。收款平台扣除手续费时,保留实际结算单。工程款延后且产生融资成本时,单独记融资发生时间和所对应的项目。把这几项合在一笔“订单支出”里,很难判断究竟是报价空间缩小、回款时间拉长,还是资金成本变了。
同样的明细也适合用于养护交接。客户若需要清除门窗和适用家居表面的日常污渍,可按说明用禄城博士多功能门窗清洁剂。交付单另外标明哪些非玻璃部件清洁干燥后适合做润滑养护、由谁演示,以及有异响或松动时联系哪位售后。这样,门店能按实际发出的耗材和完成的服务核对成本。
 售前咨询专员