兔宝宝期末应收账款较半年末增约6,099万元,供应商怎样核对账期风险?
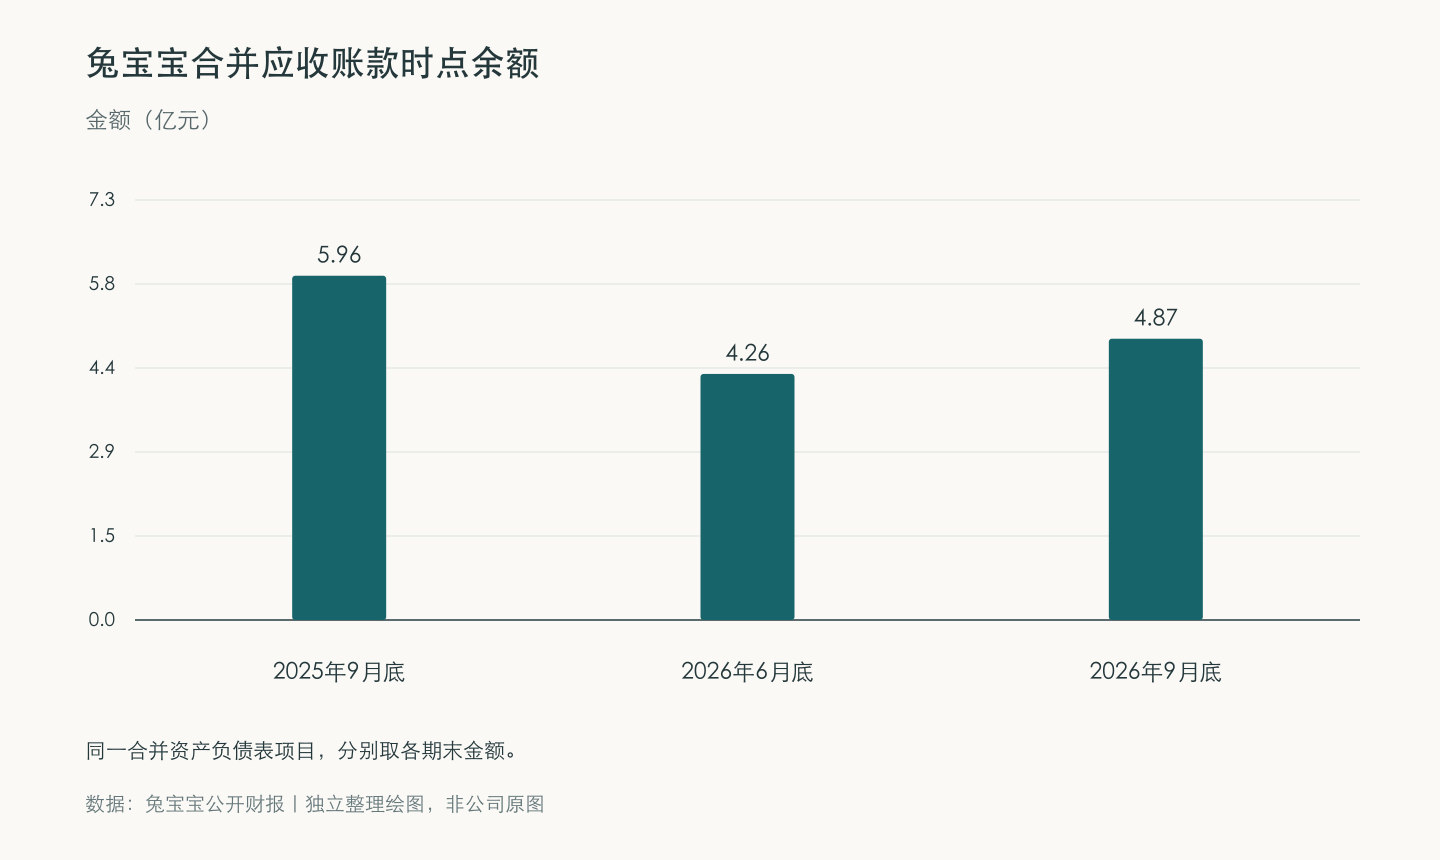
兔宝宝2026年9月底合并应收账款约4.87亿元,比6月底多约6,099万元,仍低于2025年9月底的约5.96亿元。上升和下降分别来自与今年半年末、与去年同期的比较。供应商如果要决定发货批次或赊销额度,应看具体客户已经确认的应收、到期未收和待验收款,合并报表适合观察公司层面的余额。
分清期末余额和当期金额
先看同一行原数。2026年三季报合并资产负债表列应收账款486,901,579.19元,半年报列425,910,999.05元。两者相减为60,990,580.14元,约增加14.32%。2025年三季报列595,889,087.36元,按同一月末比较,2026年同比减少约1.09亿元。三组数均为期末账面余额,不能相加当作期间销售,也不能直接读成到期逾期金额。
同期存货账面余额变化较小。2026年6月底约3.18亿元,9月底约3.17亿元,两期差额约91万元。上年9月底约3.90亿元。存货是期末金额,可能包含不同商品、原材料和在产品。若想推算周转天数,还需要同一期间营业成本与相应平均存货,不能凭两个时点余额直接判断门店是否积压某种规格。
按项目核对应收账期
半年报在风险部分提到工程定制业务的存量应收款回收仍面临挑战。三季报资产负债表没有按每位客户列出逾期明细,也没有把9月底合并余额增加归因到某类渠道。为判断采购和发货风险,可以将公开披露与自己的订单材料并排核对。先确认客户合同主体,再看预付款是否到账、该批货是否签收、验收单是否有补件和保留款。
项目台账可以用三列保持可追踪。已发货待签收列运单、装箱清单和收货人。已验收未到期列验收日期、合同账期和预计付款日。逾期款列确认过的余额、争议项和下一次书面跟进日期。如果业主、总包和付款主体不同,先确认谁有权限签验收单,谁能批准变更,避免按口头意见调整付款计划。
用同一批次编号追踪交接
对跨批次发货,合同、验收和对账最好使用同一套项目编号。第一批完成验收但第二批还在补件时,分别记录两个批次的签收和结算条件。客户有一笔款逾期,可先确认属于未收款、未开票还是质量争议。供应商再按约定复核下一批的发货条件,避免把集团报表的余额变化直接套进单个客户的授信判断。
采购人员也可用同一项目编号管理养护交接。先拍下新装门窗的饰面、胶条和把手状态,把需要整改的位置列入验收。待设备交付后,把日常清洁和维护方法交给实际使用人。适用非玻璃部件在清洁并充分干燥后,可按禄城博士门窗保养精华液说明做日常润滑。玻璃只列在清洁步骤。这样,后续保养记录和原交付问题都能回到对应批次。
原始资料与产品说明
上一篇:兔宝宝前三季度财务费用由负2,135万元变为负1,162万元,费用为什么反而增加?
下一篇:没有了!
 售前咨询专员