兔宝宝装饰材料业务半年毛利约5.90亿元,产品组合该看哪些表?
兔宝宝半年报显示,2026年上半年装饰材料业务收入37.38亿元、毛利率15.77%,据此计算毛利约5.90亿元。同表的成品家居业务收入4.80亿元、毛利率15.37%,毛利约0.74亿元。两个比率接近,毛利额却相差较大。经销商比较组合贡献时,应同时看毛利额、实际占用和每单交付支出。
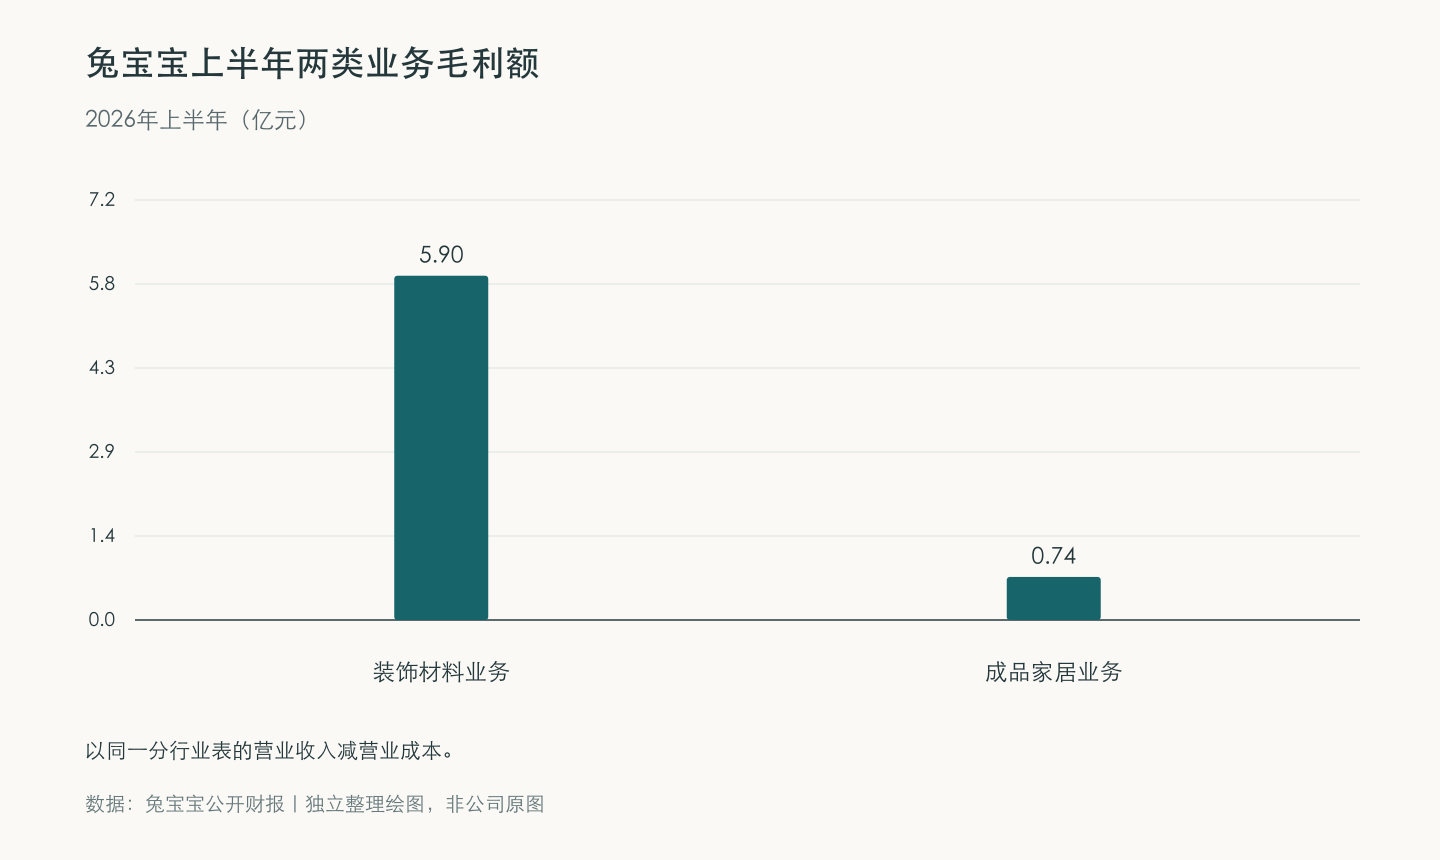
从分行业表计算毛利额
分行业表的合并口径是比较起点。用装饰材料收入3,738,397,049.05元减去营业成本3,148,810,264.59元,得到589,586,784.46元。成品家居业务以479,805,954.78元减去406,060,533.20元,得到73,745,421.58元。半年报分行业收入表将后者列为定制家居业务,收入与毛利表所列成品家居一致。两项毛利率相差约0.40个百分点,收入规模对毛利额的影响更明显。
看同比时,需要保留业务结构变化。半年报列出的装饰材料业务收入同比增长25.25%,成本同比增长28.01%,毛利率下降1.82个百分点。成品家居业务收入同比下降22.69%,毛利率下降4.15个百分点。两个业务类别都出现毛利率下降,但收入规模和变动方向不同。用于门店复盘时,可以先分别看各类收入、直接成本和毛利额,再讨论实际经营原因。
把同比和三季报放回各自口径
公司2026年三季报及上年三季报给出合并累计收入和营业成本。按同口径计算,2026年前三季度合并毛利率约16.68%,2025年同期约17.60%。三季报缺少与半年报可逐项对照的单季分行业收入和成本,图表因此使用半年报完整可核的分行业数据。不能以集团合并毛利率代替装饰材料业务的三季度毛利率,也不能把品牌使用费等分产品项目加到对应的分行业总数上。
门窗或家装门店可把同样的账做细。采购时分别登记主材、辅料、五金和加工费用,报价时把运输、安装和二次上门单独列出。若同一套组合适用于两个不同洞口,先检查材料损耗、安装时长和质保约定是否一致。规模大的类别若频繁补件或返工,账面毛利额会高估实际经营贡献。门店可按具体订单留存成本凭据,再汇总到品类。
给报价与交付各留一份清单
用半年报中的上一年同期收入和表列毛利率粗算,装饰材料业务当期毛利约5.25亿元,成品家居业务约1.21亿元。由于同比百分点和表列毛利率已四舍五入,两项都是近似值。这个对照说明,规模增长可以抵消部分毛利率压力,规模收缩也会让毛利额下降。报价会上可以拿毛利额核品类贡献,再以实际安装、返工和售后工单核实履约支出。
门店做交付培训时,可拿同一扇窗演示两道工序。先用禄城博士多功能门窗清洁剂按说明处理玻璃和相邻窗框,再等适用非玻璃部位充分干燥,用禄城博士门窗保养精华液做日常润滑养护。给客户的清单写上适用部位和售后入口,玻璃保持在清洁步骤。经销商由此可以把用品配套、交付演示与后续维修分别定责。
 售前咨询专员