亚士创能销售费用降了,为什么管理费用率反而升到55.14%?
亚士创能2026年前三季度销售费用约4699万元,低于上年同期约8366万元。管理费用从约1.15亿元增至1.50亿元,营业收入又从3.97亿元降至2.72亿元。按各期间费用除以同期间合并收入计算,管理费用率由28.92%上升到55.14%。对经营者而言,判断费用压力,要把实际金额和收入分母一起核对。
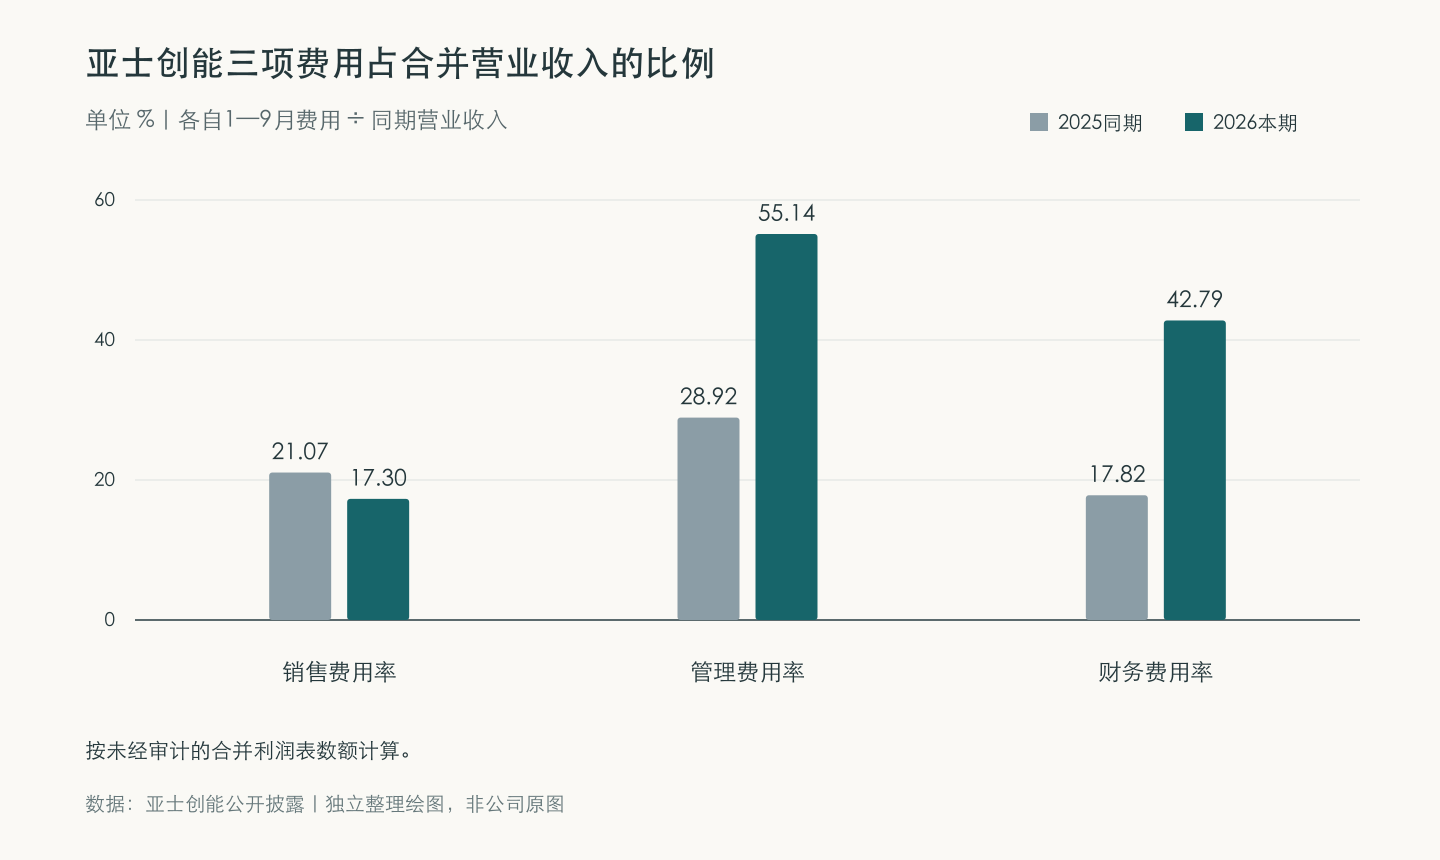
数据来自亚士创能原始披露,独立整理绘图。
同一张合并利润表里,三项费用方向各异
销售费用率从21.07%降到17.30%。费用和收入同时减少时,费用率的方向取决于两者的相对降幅。管理费用的情形相反:费用增加约3492万元,收入规模下降,两项变化共同抬高占比。财务费用则由约7078万元升到1.16亿元,增加约4543万元。各项目承担的支出不同,压缩了某项开支,仍要逐项看管理和融资成本。
从半年报接着往下看,2026年上半年销售费用3159.64万元、管理费用10531.23万元、财务费用7240.74万元。以季度累计值扣除该半年报,第三季度管理费用差额约4444.62万元,财务费用差额约4380.30万元。在阅读这些增量时要留意报告说明的合并范围变化。用同比年度数字判断费用率时,始终保持分子、分母在同一期间。
研发费用另有一项口径值得保留观察。三季报1—9月为221.36万元,半年报1—6月为328.24万元。两份报表的累计公开数字可以原样引用。没有更细核对材料前,单季差额不足以代表实验室现金投入或给经营团队作考核依据。报告单位为人民币元,文中费用额与费用率是近似展示,三份报表均未经审计。
门店怎么把费用表用到自己的订单里
每月先定位正在发生的费用:获客推广、上门量尺、安装调试和交付后服务各记一栏。早期推广常在订单成交前产生,交付后的返工又可能跨月。只拿某一天的销售额作分母,费用率会跟着收款时间跳动。若管理的是按月签单的门店,可同时保留“本月收入对应费用”和“本月现金实际支出”两组记录。
例如向客户交付门窗养护说明时,负责答疑的人、需换件时的联系入口、可单独购买的产品,应分别写明。禄城博士两款产品的工作边界也可在说明卡上写清:清洁剂处理日常污物,保养精华液用于已经清洁并干燥的非玻璃部件。将护理说明写在交付记录上,便于核对服务范围及实际成本。
 售前咨询专员