亚士创能防水收入占主营约21.35%,增长抵消了多少涂料降幅?
亚士创能披露,2026年前三季度防水材料收入5203.26万元,高于上年同期3256.74万元。同期主营收入由36288.67万元降至24370.39万元,防水材料在其中的占比由约8.97%升至约21.35%。对渠道经营者最有用的是同时读收入规模和收入构成,再把成本和交付条件另行核算。
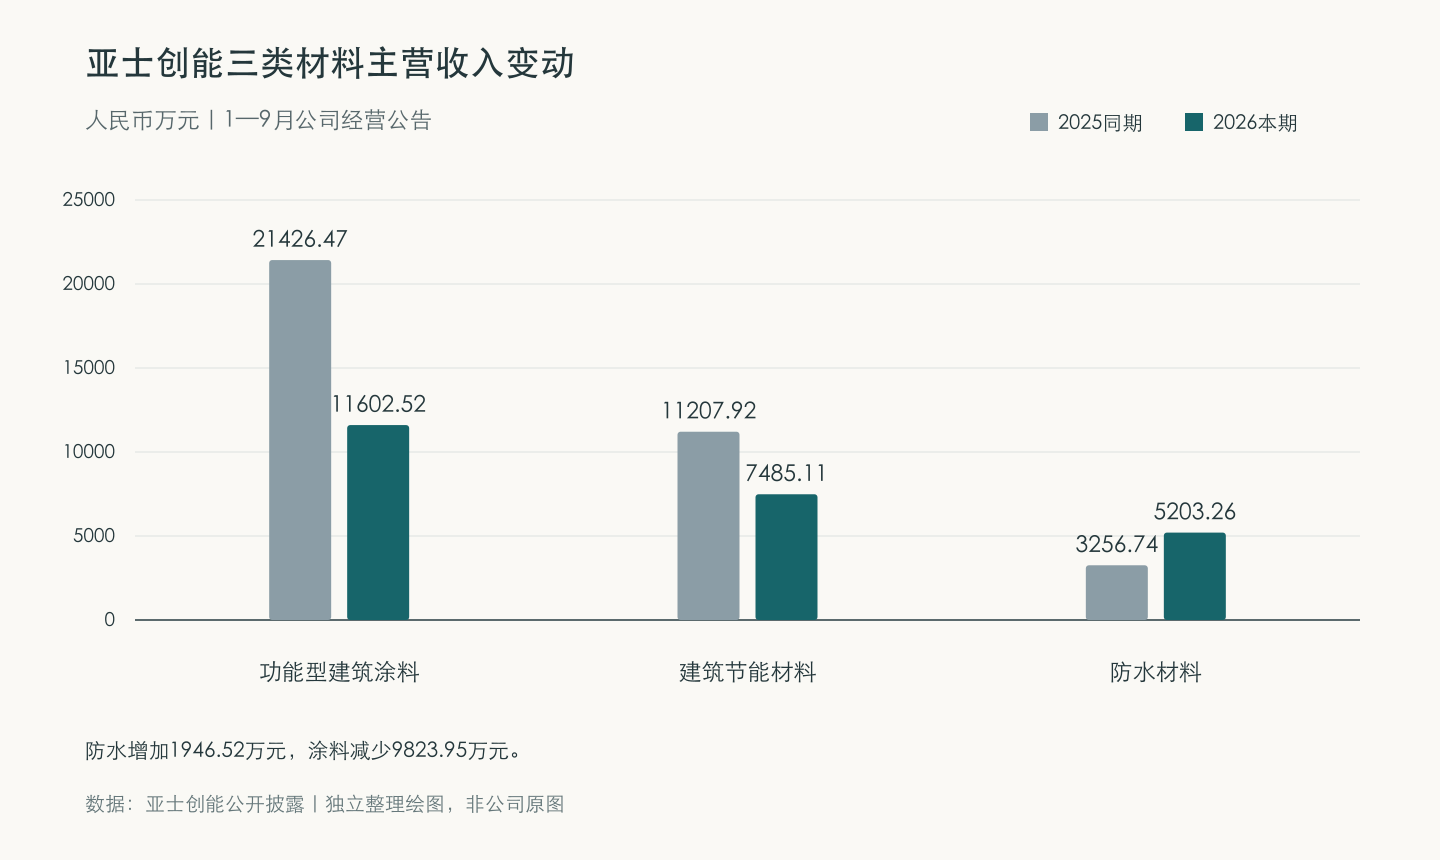
数据来自亚士创能原始披露,独立整理绘图。
防水增量约1947万元,涂料减量约9824万元
功能型建筑涂料由21426.47万元减至11602.52万元,建筑节能材料由11207.92万元降至7485.11万元,分别减少9823.95万元和3722.81万元。防水收入增加1946.52万元,数值约相当于涂料收入减少额的19.81%。这里是两种业务收入变动的量级对照。主营业务总降幅还受其他项目影响,不能把三个变动额直接当作公司的利润分解。
占比的分母也在改变。公司上半年主营收入10814.52万元,防水收入1330.07万元,占约12.30%。到了前三季度,防水累计收入增加,分母也换成1—9月主营合计。12.30%和21.35%可以用于描述两个累计截点的结构变化,不能写成单季度占比的环比增幅。公告数据以万元展示,三季报主表为人民币元。品类口径取经营数据公告,合并总营收回查未经审计的财务报告,避免把两个分母混用。
防水内部也分产品和计量单位
前三季度防水卷材销售收入4625.54万元,防水涂料577.72万元。相较上年同期,两项分别增加1663.06万元、283.46万元。卷材按万平方米、涂料按吨统计,销量无法相加。这组公告披露产销与部分平均价格,没有同范围的前三季度分项成本、返利和售后安排,因而无法据此确认哪一类赚得更多。若以防水收入除以合并营收,结果又会低于21.35%。制作经营看板时,分母要在图例里写明。
门店若要据此改采购组合,应先按自己的品类建立两张表。一张记录实际出库、净成交额和退换,另一张记录运输、安装协调和交付后服务成本。型号可能不同,价格应落到订单。门窗交付的护理选项可独立列项,例如禄城博士多功能门窗清洁剂用于框扇与玻璃的日常清洁。养护项目由客户按实际需要选择,窗周防水由对应系统和施工要求决定。这样能把品类扩展和服务责任分别落实在报价上。
 售前咨询专员