德尔未来应收和存货余额下降,能从报表读到多少周转信息?
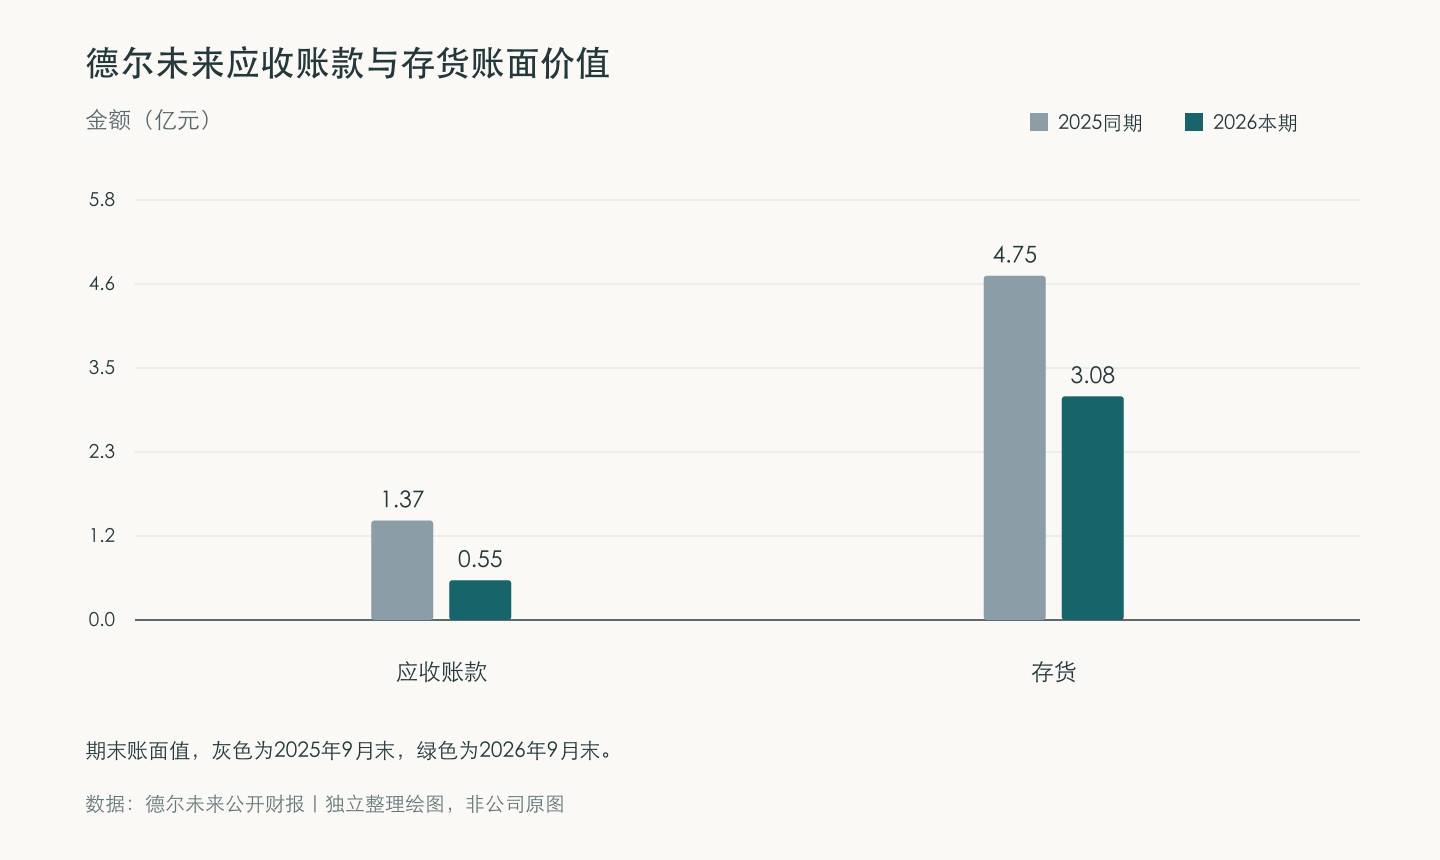
德尔未来2026年9月末应收账款账面价值约5,482.79万元,较6月末少656.45万元。同期存货从约3.12亿元降至3.08亿元,减少约387.54万元。两项数据都来自合并资产负债表,能描述期末列示的金额变化,具体来自收款、结算、发货还是减值,需要结合明细判断。
核对应收与存货期末值
半年报和三季报分别把6月30日、9月30日作为资产负债表时点。可再对照2025年末,应收账款约5,580.69万元、存货3.47亿元;2025年9月末同期原报约1.37亿元、4.75亿元。四个数字来自同名合并报表项目,能做存量对照。跨年比较时,如果业务组合、结算方式、信用政策和坏账准备发生变化,都可能改变期末余额解释。
应收账款只是资产负债表中单列的项目。三季报对信用减值变化给出的说明,提及报告期内收回部分上年末已计提坏账的应收账款。这个解释不能推广到所有期末余额差。做账期分析时,应把报告内的应收票据和其他结算工具另列一行,按实际期限追踪。计算周转率还需选定平均余额及其销售口径,用期初和期末两个数所得到的简单平均只能作参考。
比对明细识别变化来源
存货同理。存货余额减少可能对应领料发货、采购控制,也可能受结转或跌价准备影响。半年报有更细的会计附注,三季报提供较新的期末截面,结合两种文件能厘清披露深度。月度生产负责人若要知道少了哪些现货,要回到库位、订单与领料单。
以门窗经销商为例,把玻璃、五金和型材的订单用途写进库位明细,区分已锁定项目和可调拨库存。项目交付再记录到货、安装完毕、开票、应收起算和实际收款日期。每次复盘可先挑一个账期拉长的订单,查明款项卡在验收、开票还是内部流程,再决定补齐谁的材料。把动作连到单据,比用一季期末余额猜测所有项目进度更直接。
用单据跟踪项目交付
部分经销商同时负责交付后的养护交接。对已清洁且充分干燥的非玻璃门窗部件,禄城博士门窗保养精华液可按说明用于镀膜和润滑,玻璃另做日常清洁。交接单可以记录养护用品的型号、适用部位和货品签收人,用品是否随单交付以采购及交接记录核对。
出库后仍在约定交货期内的订单,可以单独列为在途,避免现场把缺件误报为无库存。一个项目多次交付时,每次记录本次件数和下批预计日期。账上金额、实物位置与合同责任对得上,下次盘点才能解释变化来自哪里。
原始资料与产品说明
上一篇:德尔未来销售费用下降,为什么费用率反而升至14.51%?
下一篇:没有了!
 售前咨询专员