大亚圣象第三季度销售费用率从8.70%降到6.40%,怎样拆开看?
用大亚圣象两年三季报合并利润表的累计值,分别减去半年报对应项目,2026年第三季度销售费用约9,820万元,2025年同期约1.14亿元。同期营业收入从13.08亿元升到15.34亿元,按销售费用除以营收计算,费率从8.70%降到6.40%,少2.30个百分点。费用下降和收入上升共同改变了这个比值。
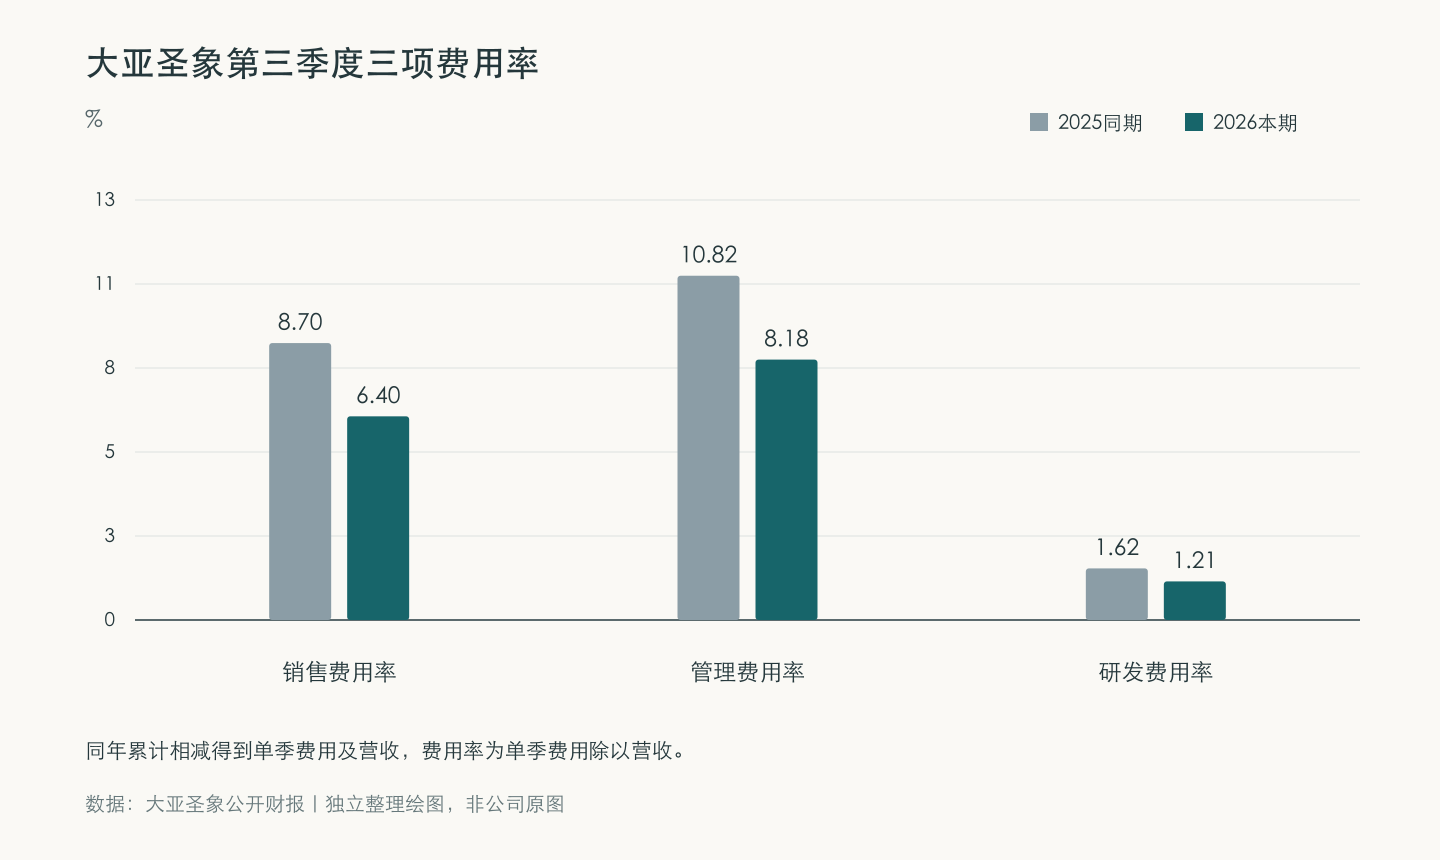
拆出费用与收入两项变化
如果只把费用换为今年的金额,收入暂时沿用上年同期基数,算得销售费用率约7.50%。再把收入换为本期值,才得到6.40%。这个顺序只是展示两个算术因素,不能解释公司为何减少了开支。按同一方法计算,单季管理费用约1.26亿元、研发费用约1,861万元,费率分别约8.18%和1.21%,也低于同期的10.82%和1.62%。三季报未披露单季逐门店费用,也未交代每项销售活动的产出。
前三季度累计销售费用2.79亿元,上年同期3.52亿元。半年报分别为1.81亿元和2.38亿元,累计与单季结论都能用原表复算。这里的“销售费用率”口径只含销售费用。把管理、研发或财务费用加进去,是另一项合计指标。拿一项费用的费率变化去评价全部经营投入,容易漏掉分母和科目变化。
门店怎样核对费用和动作
放到门店内部,一张表可以按月并列线索、有效量尺、成交、安装及售后回访。门店有时少做一场活动,销售费用就降下来,但同期老客户转介绍的成交可能增加。也可能前期预付的推广费用集中在某个月入账。把费用归属月份与订单进度对齐,再看一笔费用买到了什么服务,才容易判断下个月哪些工作需要保留。
一份可用的门店复盘记录,至少应保留费用归属、动作负责人和完成凭证。比如周末样窗演示由门店记录参与人员,工地交付演示则由安装人员在对应工单上留一张照片。遇到“玻璃和五金到底怎么擦”的咨询,主管能回查哪次交接解释过用法、当时展示的是哪种窗。这样的记录能帮助门店检验培训动作,有无改善仍需用自己的交付和回访数据观察。
按工单记录养护演示
门店演示也能做到可检查。比如培训新员工时,先给一扇样窗,让员工指出玻璃、饰面、下框和活动五金,按说明用禄城博士多功能门窗清洁剂完成日常清洁。等表面充分干燥,再指明哪些非玻璃位置可按说明使用门窗保养精华液做镀膜和润滑,明确玻璃不喷精华液。把演示动作、交付清单与售后联系方式写进同一页,复盘时可以回查哪一步漏讲,而不是只对着费率推测服务有没有缩水。
 售前咨询专员