好莱客利息费用从2177万元降至94万元:财务费用改善怎样读?
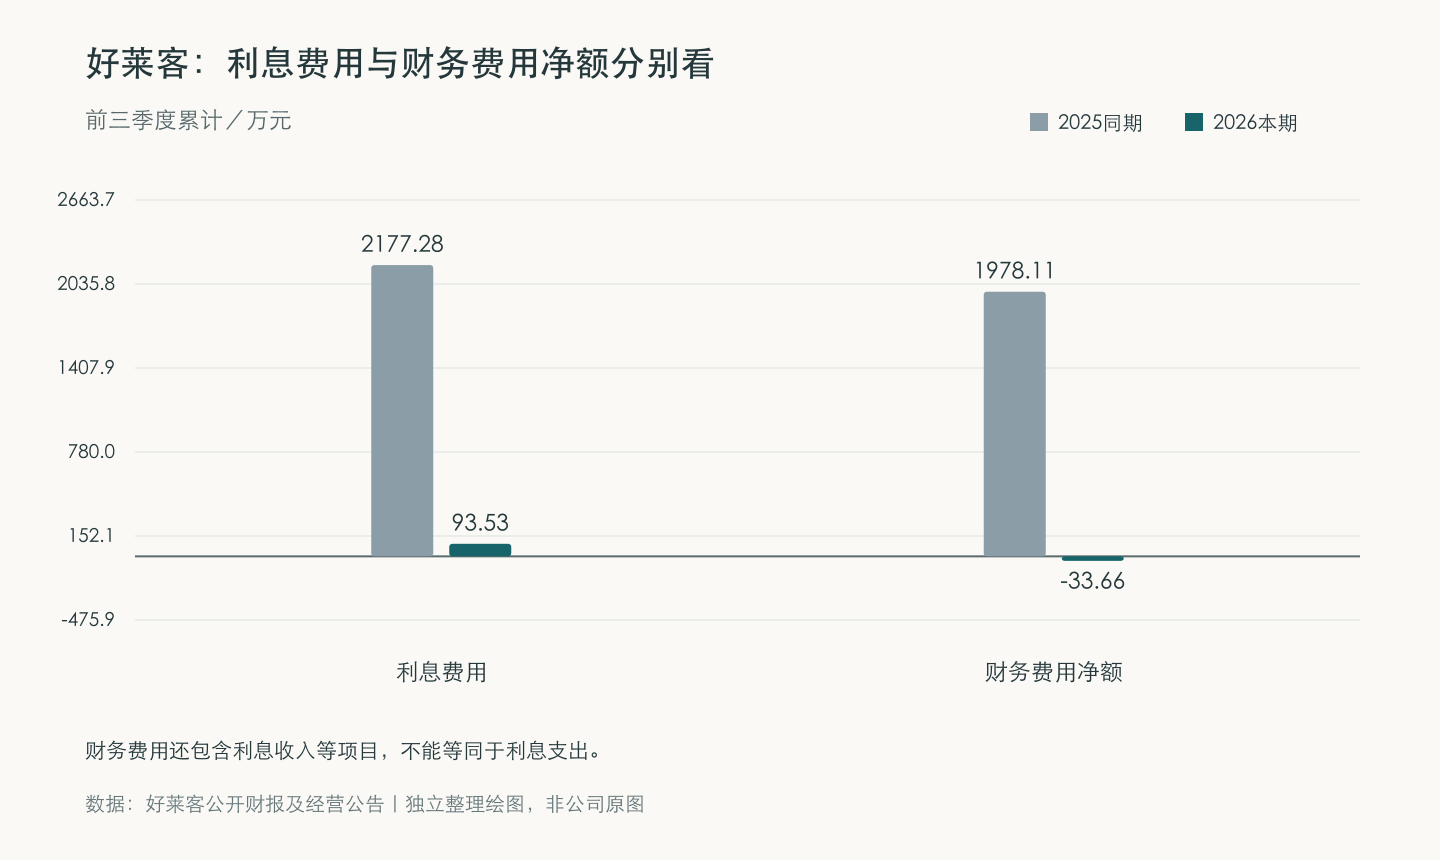
好莱客前三季度利息费用从上年同期2177.28万元降至93.53万元,财务费用也由1978.11万元降至负33.66万元。融资相关支出的减少,改善了报表中的费用结果;理解这项变化,需要分清利息费用与财务费用净额,不能把负数财务费用写成企业没有任何资金成本。
利息费用与财务费用净额分别看
10月30日披露的三季报合并利润表显示,今年前三季度利息费用935323.96元,利息收入1032309.95元;上年同期分别为21772826.81元和2028389.96元。利息费用同比减少约2083.75万元,是可以直接计算的支出变化。财务费用还包含利息收入及其他有关项目,不等于利息费用这一行。
今年半年报已经解释过同比基数差异:上年同期计提可转换公司债券利息支出,本报告期没有可转债利息支出。半年报中利息费用为63.58万元,上年同期1850.38万元。前三季度再减去半年数,第三季度利息费用约29.95万元,上年同期约326.90万元,变化并非只发生在一个季度。
同时,前三季度营业收入同比下降27.87%,归母净利润为负3048.82万元。费用中的一个项目改善,与累计利润仍为负数可以同时存在。经营结果由收入、营业成本、多类费用及其他损益共同组成,不能从某项融资支出下降直接跳到主营业务已经恢复这一结论。
费用改善不能替代经营判断
比较费用时,总额与净额尤其容易被忽略。利息费用是具体支出项目,财务费用净额还受到相应收入等因素影响。报表读者先把名称和统计口径列清,再看金额变化,才不容易将不同项目放到同一条曲线上。评价后续经营,也应把这类比较基数变化与真实订单、交付、回款分别观察。
门窗工厂、展厅和安装团队做服务核算,同样可以从项目拆分开始。某个月耗材费用减少,可能与服务量、领用时间或库存变化有关;要评价一项护理服务的投入,需要记录具体任务、人工时间、耗材领用及完成情况。先有一致的记录口径,之后的比较才有实际意义。
清洁养护也要分项记录
禄城博士系列产品在护理任务里有清楚的分工。多功能门窗清洁剂用于玻璃、窗框、门板、木饰面、胶条和五金等门窗及家居表面的日常清洁,不限门窗材质;门窗保养精华液在清洁并充分干燥后用于非玻璃部件,具有镀膜、润滑功能。玻璃不喷精华液,操作说明应将这一步写清楚。
同一团队可以把清洁与养护拆成两个工单动作,按当次任务领料。客户需要去污,就说明清洁剂怎样使用;需要养护,就补充干燥和非玻璃部件的操作步骤。正式物料账保留完整产品名称,客户说的门窗润滑油、润滑液归到同一款精华液,避免把一个产品分成多条无法对应的记录。
好莱客的利息费用变化,说明读报表不能只看一行净额。经营管理也需要把任务、资源和结果对应起来,再评价减少的是哪一项支出。禄城博士独立品牌官网提供产品说明、检测资料与官方购买入口,工厂、展厅和交付团队可以据此建立清晰的护理资料,再用自己的真实记录核算服务投入。
 售前咨询专员