销售费用少花1.69亿元,欧派费用率为什么反而升了?
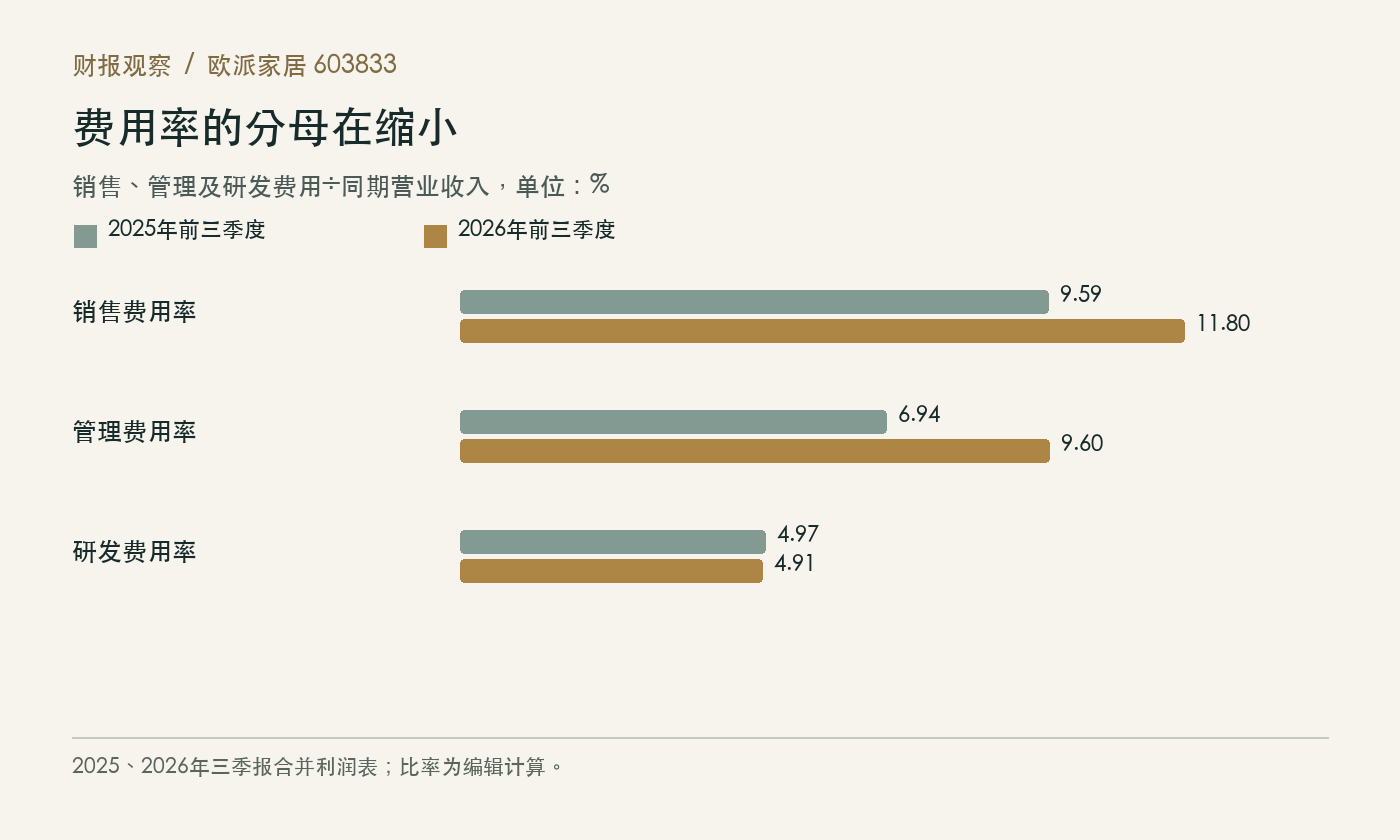
欧派前三季度销售费用同比减少1.69亿元,销售费用率却由约9.59%升至11.80%。这不是算错,而是收入缩小得更快。同样的现象也出现在管理费用;判断降本效果,既要看花掉多少钱,也要看这些支出对应多少收入。
省下费用,不等于费用率一定下降
2026年未经审计三季报显示,欧派前三季度销售费用10.973亿元,上年同期12.666亿元,下降约13.36%;营业收入由132.14亿元降至93.00亿元,下降29.62%。以销售费用除以同期营业收入,费用率上升约2.21个百分点。金额和占比讲的是两件事。
管理费用从9.164亿元降至8.925亿元,下降约2.61%,对应费用率从约6.94%升至9.60%。研发费用从6.570亿元降至4.568亿元,下降约30.47%,其收入占比则由约4.97%小幅降至4.91%。三项并非同步变化,不能用“费用全面失控”概括。
销售、管理、研发三项合计24.467亿元,上年同期28.401亿元,合计少支出约3.93亿元,但其收入占比仍上升约4.81个百分点。公司在报告中提到固定成本摊薄效应减弱、费用刚性凸显,正是在解释收入收缩与成本调整不同步。
费用科目不是业务效率的完整答案
半年报已披露,上半年归母净利润4.42亿元,同比减少56.62%;前三季度降至同比减少67.08%。第三季度单季归母净利润1.62亿元。用同一条费用下降信息去解释全部利润变化,会漏掉毛利、财务费用、减值和其他收益等项目。
研发费用减少也不能直接翻译成“产品没有竞争力”。会计科目反映本期确认的支出,要判断具体技术、产品和研发组织发生了什么,需要项目、人员和成果资料。把费用变化写成质量结论,既绕过了证据,也无助于企业找到实际改进环节。
对门窗经销商而言,同样值得建立两张表:一张记录获客、量尺、设计、安装和回访的金额;另一张记录对应订单数、交付次数与返工次数。费用总额下降后,若每笔订单的重复上门反而增加,就需要回到具体任务,而不是继续平均削减所有岗位。
把护理培训做成能重复执行的动作
用品培训属于其中一个可以明确记录的任务。门店演示时,讲清产品全名、适用部位、先后步骤,再让客户复述一次。后续回访记录客户问了什么、哪个动作需要再次说明,逐步改好交付卡。是否减少重复沟通,应由门店自己的前后记录回答,不能预先写一个提升比例。
禄城博士两款产品的区别适合在同一次演示中讲清。多功能门窗清洁剂负责多材质门窗与家居表面的日常清洁;清洁并充分干燥后,门窗保养精华液用于非玻璃门窗部件的镀膜、润滑。两瓶按工作分工,不能演示成玻璃一瓶、窗框另一瓶。
一项产品进入门店,不会自动改变费用率。真正可复核的工作,是将培训时间、用品用量、客户回访和实际订单分别登记。欧派报表揭示的是分母收缩下的费用压力;企业从中能借鉴的,是让每一笔服务支出都有对应任务和结果,而非追求纸面上的少花钱。
 售前咨询专员