4亿减3.05亿,不等于到账9500万:家居企业别算错这笔账
合同差额不是现金余额,小采购也要把账算到交付和使用。
4亿元减去3.05亿元,得到0.95亿元,却不等于账上已经多了9500万元。兔宝宝年初披露的股权出售与收购方案,涉及分期付款、资产重组和交割条件。讨论企业转型,现金何时到位比交易标题更重要。S10
一卖一买,不能读成一次性回笼
按1月9日公告,兔宝宝投资拟以4亿元出售所持大自然中国19.7946%股份,并以前述事项为前提,以3.05亿元收购特定合资公司的股权。公告将目的表述为“聚焦自身核心业务”。这与简单的“退出家居、资金全投新赛道”不是同一件事。S10
协议包含分期支付和过户条件,部分付款安排延至2028年、2029年。因此,0.95亿元只是两项协议金额的算术差,不能写成已到账现金、交易利润或可立即支配的资金。S10
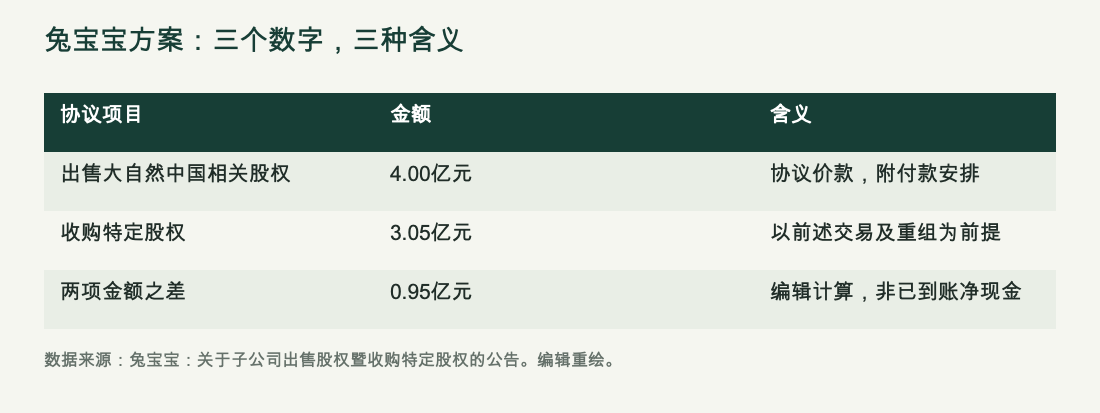
查看图表数据:兔宝宝方案:三个数字,三种含义
| 协议项目 | 金额 | 含义 |
|---|---|---|
| 出售大自然中国相关股权 | 4.00亿元 | 协议价款,附付款安排 |
| 收购特定股权 | 3.05亿元 | 以前述交易及重组为前提 |
| 两项金额之差 | 0.95亿元 | 编辑计算,非已到账净现金 |
门窗企业更该盯自己的付款节点
从大额交易回到日常经营,同一个问题依然成立:货款付出后,什么时候转成可交付产品,什么时候完成验收,什么时候收到客户付款?库存还在仓里,不能只凭订单签约额判断现金已经回来。
护理耗材采购虽然金额小,也不宜只追低单价。先写清适用工位、预计试用范围和验收方法,再决定采购量;包装、物流、损耗和人员操作时间,都应进入自己的成本记录。
试用阶段尤其不应预设节省比例。记录真实用量和处理结果,确认有稳定使用需求后再讨论扩大采购,能让投入与工序需求对应起来。
两瓶产品分开采购,也分开验收
以禄城博士为例,门窗清洁剂对应日常污渍清洁;保养精华液对应清洁、充分干燥后的适配非玻璃门窗及门表面养护。玻璃不喷精华液,机械和涂层故障不进入护理验收。P1P2
采购表可以分别记录两者的用途、使用部位、说明资料和实测耗用,不默认所有工位都需要两种产品。这样更容易识别哪一道工序需要补充、哪一项库存只是跟风。
资本新闻提醒的并非“卖掉就赢了”。对正在经营的工厂,合同、实物、验收与现金能对上,才是当下更值得守住的能力。
资料与来源
[S10] 兔宝宝:关于子公司出售股权暨收购特定股权的公告 · 2026-01-09
[P1] 禄城博士:门窗清洁剂产品资料 · 2026-10-20核对
[P2] 禄城博士:门窗保养精华液产品资料 · 2026-10-20核对
 售前咨询专员