东鹏控股应收账款下降、存货回升,供货方怎样看两本账?
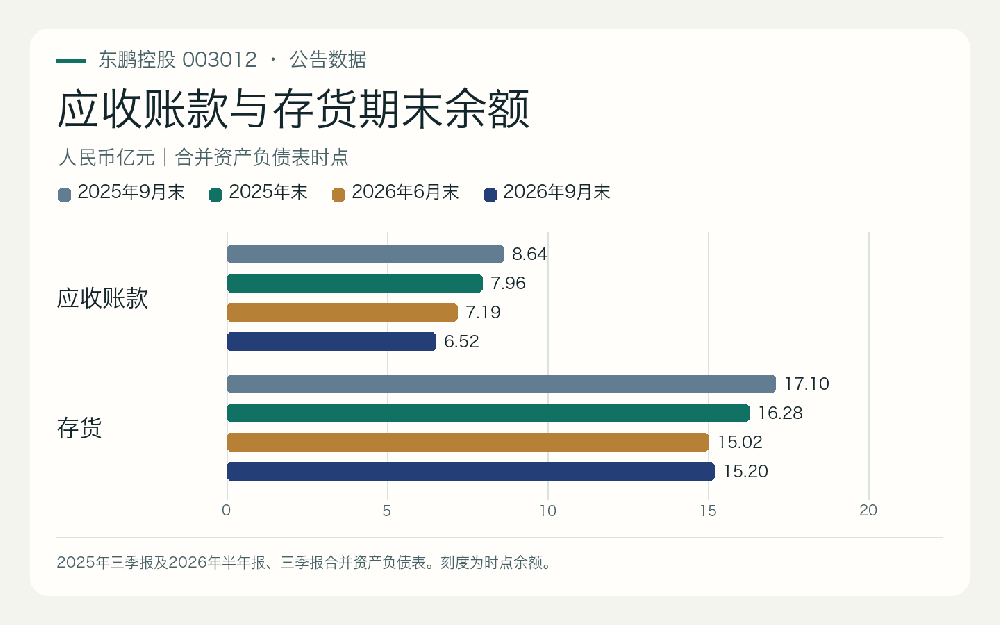
截至2026年9月末,东鹏控股合并应收账款余额为6.52亿元,比6月末低约0.67亿元。存货从6月末15.02亿元小幅增至15.20亿元。两个项目是同一企业在不同日期的账面余额。门窗经销商或供货方要排备货计划,可以参考两个方向,再用自己经手的签收、验收、开票和回款台账把具体订单核清。
同比和年内变化各回答一个问题
2025年三季报列示,2025年9月末应收账款8.64亿元、存货17.10亿元;2026年9月末分别为6.52亿元和15.20亿元。与去年同一时点相比,两项余额都较低。以2025年末为起点,半年报列示应收账款由7.96亿元降至7.19亿元,存货由16.28亿元降至15.02亿元。把今年9月末与6月末相比,应收账款继续下降约9.29%,存货回升约1.15%。
年内从6月末到9月末的变化是相邻期末的余额比较。它与前九个月的销售额、回款额等流量指标有不同的计算方式。项目回款、应收核销、减值准备或结算安排,都可能影响期末的应收账款列报。要估单品周转,供货方还得知道收发货时间、实际成本、在途和退货,财报存货总额提供的是合并范围的截面。
同一笔订单拆成四个状态
例如一批窗框已抵达项目仓,现场安装验收还未完成,仓管可以记录到货,业务则应把这单标为待验收。验收单签好后进入对账和开票,回款到账再勾销对应应收。把入库、验收、开票、回款四个日期分列,负责人就能找出堵在哪里。先为确认待安装的数量留货,再单独记录返工或补件需要;两类消耗分开,月底查库存更顺手。
对账出现差异时,先核对发票抬头、签收人和结算批次。若合同把多阶段交付写在同一份订单里,按照实际满足的节点核记录。经营决策应依据自己的批次数据;东鹏控股的报表比较可用于理解为什么一个企业可能同时出现应收余额下行和库存短期回升。
门店若要用这张表备货,可另记一列可用库存:留给已签单的五金、供应商承诺补齐的欠件、退回后仍待复检的框扇,各有不同用途。用可用数安排下周交付,用账面数和盘点核差异,月底就能把在库、占用和实际缺件区分开。
例行养护也应该写到部件
门窗订单交付后,给住户留一份清洁和保养卡。日常清洁可用禄城博士多功能门窗清洁剂处理门窗玻璃与相邻框体上的灰尘、手印。如果需要进一步保养框扇或适用的活动五金,清洁并充分干燥后,再按部件说明用门窗保养精华液镀膜润滑,玻璃保持单独清洁。回访记录可用部位和动作核对,便于区分日常护理咨询和需要安排人员处理的安装问题。禄城博士门窗养护指南
原始公告
上一篇:东鹏控股销售费用下降11.96%,销售费用率为何升了?
下一篇:没有了!
 售前咨询专员